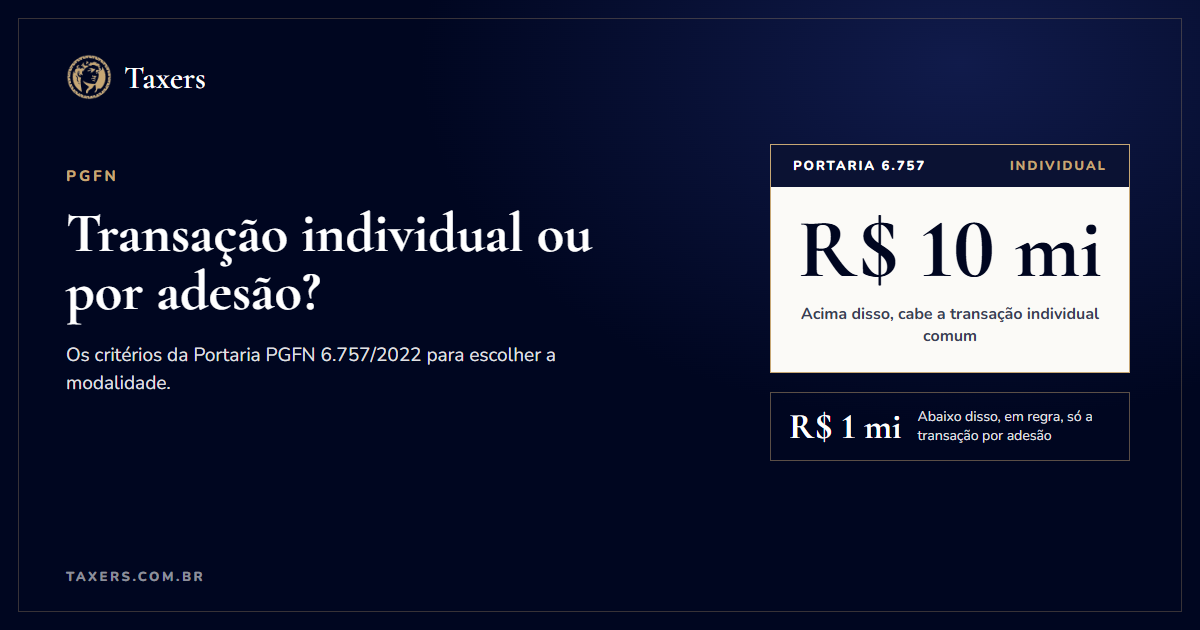
A escolha entre transação individual e por adesão na PGFN depende, antes de tudo, do valor da dívida. Pela Portaria PGFN 6.757/2022, quem deve até R$ 1 milhão na Dívida Ativa da União só negocia por adesão a edital. Entre R$ 1 milhão e R$ 10 milhões cabe a individual simplificada. Acima de R$ 10 milhões, a individual comum.
Há exceções importantes, como empresas em recuperação judicial e débitos garantidos por penhora ou seguro, e há critérios que vão além do valor: uso de prejuízo fiscal, garantias, prazo do edital aberto e a CAPAG da empresa. Este artigo é sobre essa decisão. Se você ainda está entendendo o que é a transação em si, comece por como funciona a transação tributária na PGFN. E, para comparar a transação com todas as outras formas de regularizar o passivo, consulte o guia completo de negociação de dívida tributária.
Qual a diferença entre transação por adesão e transação individual?
A Lei 13.988/2020 (art. 2º) prevê as duas formas na cobrança da Dívida Ativa. Na adesão, a PGFN publica um edital e o devedor aceita todas as condições fixadas nele, sem negociar cláusula por cláusula. Na individual, existe uma negociação de verdade: a empresa (ou a própria PGFN) apresenta uma proposta, a Procuradoria analisa, pode pedir documentos e fazer contraproposta, e o acordo é assinado em um termo específico.
| Critério | Por adesão | Individual simplificada | Individual |
|---|---|---|---|
| Valor consolidado na Dívida Ativa da União | Qualquer valor dentro do limite do edital (até R$ 45 milhões no Edital 6/2026) | Acima de R$ 1 milhão e abaixo de R$ 10 milhões | Acima de R$ 10 milhões, ou acima de R$ 1 milhão com débito garantido ou suspenso judicialmente |
| Quem define as condições | O edital, de forma fixa | Proposta do devedor, com termo padrão | Negociação caso a caso |
| Onde é feita | Regularize, de forma eletrônica | Regularize, exclusivamente | Regularize, com análise da Procuradoria Regional |
| Documentação | Mínima, adesão pelo sistema | Plano de pagamento, documentos e declaração de receita | Dossiê completo (art. 50 da Portaria) |
| Prejuízo fiscal e base negativa de CSLL | Não permitido | Não permitido | Permitido em caráter excepcional |
| Prazo para entrar | Só enquanto o edital estiver aberto | Sem depender de edital | Sem depender de edital |
As regras de prejuízo fiscal na adesão e na simplificada têm exceção para devedores em recuperação judicial ou extrajudicial (art. 37 da Portaria).
Quem pode pedir transação individual na PGFN?
O art. 46 da Portaria PGFN 6.757/2022 lista quem pode propor ou receber proposta individual:
- Devedores com débitos consolidados acima de R$ 10 milhões na Dívida Ativa da União ou acima de R$ 1 milhão na dívida ativa do FGTS.
- Devedores com débitos acima de R$ 1 milhão na Dívida Ativa da União (ou R$ 100 mil no FGTS) que estejam suspensos por decisão judicial ou garantidos por penhora, carta de fiança ou seguro garantia.
- Empresas falidas, em recuperação judicial ou extrajudicial, em liquidação judicial ou extrajudicial ou em intervenção extrajudicial, independentemente do valor.
- Autarquias, fundações e empresas públicas federais, além de Estados, Distrito Federal e Municípios.
O ponto que mais pesa para a pequena e média empresa está no § 2º do mesmo artigo: se o valor consolidado for igual ou inferior a esses limites, a transação será feita exclusivamente por adesão, e o pedido individual nem é conhecido. O cálculo considera a soma de todas as inscrições do devedor elegíveis à transação (§ 3º), e não cada débito isolado.
O que é a transação individual simplificada?
É uma versão mais enxuta da individual, criada para dívidas entre R$ 1 milhão e R$ 10 milhões. Segundo a página oficial da PGFN e os arts. 64 a 67 da Portaria, funciona assim:
- O devedor preenche a Declaração de Receita ou Rendimento no Sistema de Negociações, usada para apurar a capacidade de pagamento.
- Protocola no Regularize o plano de pagamento com entrada, prazo e escalonamento das parcelas, desconto pretendido conforme a capacidade de pagamento, garantias oferecidas e documentos de suporte.
- O Procurador avalia. Se não deferir de imediato, apresenta contraproposta pelo próprio Regularize.
- Havendo consenso, a empresa recebe o termo padrão e o pagamento da primeira prestação, por DARF emitido no Regularize, formaliza o acordo.
- Em até 60 dias, a empresa comprova a constituição das garantias aceitas.
Na simplificada não é permitido usar prejuízo fiscal nem base negativa de CSLL. Se a recusa vier, cabe recurso em 10 dias.
Quando a transação por adesão é o melhor caminho?
Para a maioria das PMEs, a adesão não é só a melhor opção: é a única. Uma empresa que deve R$ 200 mil ou R$ 800 mil à PGFN, sem débito garantido ou suspenso, está abaixo dos limites do art. 46 e só pode negociar pelo edital. Isso não é necessariamente ruim. O edital vigente concede os mesmos tetos legais de desconto, entrada facilitada e prazos longos.
Hoje está aberto o Edital PGDAU 6/2026, prorrogado pelo Edital PGDAU 10/2026 até as 19h de 29 de janeiro de 2027. Na modalidade de capacidade de pagamento, por exemplo, a entrada é de 6% em até 6 vezes (12 para PF, MEI, ME e EPP), o saldo vai em até 114 parcelas (133 para PF, MEI, ME e EPP) e o desconto pode chegar a 100% de juros, multas e encargos, limitado a 65% do total (70% para os menores). O desconto só aparece para quem tem CAPAG C ou D.
A adesão também é o caminho mais rápido: a simulação e a formalização acontecem no Regularize, e o acordo vale com o pagamento da primeira parcela até o último dia útil do mês da adesão. O limite é a rigidez. Pelo parágrafo único do art. 2º da Lei 13.988/2020, aderir significa aceitar todas as condições do edital.
Quando vale a pena a transação individual?
Para quem tem acesso a ela, a individual faz sentido quando o edital não resolve o problema da empresa. Os cenários mais comuns:
- Uso de prejuízo fiscal: a empresa tem prejuízo fiscal ou base negativa de CSLL acumulados. Na individual comum, a PGFN pode admitir liquidar até 70% do saldo remanescente com esses créditos, após os descontos (art. 35 da Portaria), desde que demonstrada a necessidade e com certificação por contador.
- Garantias já constituídas: há penhora, seguro garantia ou carta fiança e a empresa precisa negociar substituição ou liberação dessas garantias.
- Fluxo de caixa irregular: a empresa precisa de escalonamento de parcelas que o edital não oferece.
- Grupo econômico: o passivo está espalhado entre empresas do mesmo grupo e precisa ser equacionado em conjunto.
- Recuperação judicial: a empresa precisa compatibilizar o acordo com o plano de recuperação.
Um detalhe útil: o art. 53 da Portaria permite que, dentro de uma proposta individual, o contribuinte transacione nas mesmas condições das modalidades de adesão existentes na data do pedido. A individual, portanto, não obriga a abrir mão do que o edital oferece.
O que a proposta individual precisa conter?
O art. 50 da Portaria exige, entre outros itens: qualificação completa da empresa, dos sócios e das empresas do grupo; exposição das causas da crise e da capacidade de pagamento estimada; plano de recuperação fiscal; relação de bens e direitos para garantia; e declarações sobre ausência de ocultação de patrimônio. O Procurador pode pedir ainda balanço, demonstração de resultados, fluxo de caixa projetado e laudo de avaliação de bens, além de agendar reuniões e até inspecionar o estabelecimento.
Como decidir entre transação individual e por adesão?
Antes de escolher, responda a estas perguntas, nesta ordem:
- Qual o valor consolidado de todas as inscrições elegíveis? Até R$ 1 milhão sem garantia ou suspensão judicial, a resposta já está dada: adesão.
- A empresa está em recuperação judicial, falência ou liquidação? Se sim, a individual fica disponível em qualquer valor.
- Qual é a CAPAG? Com CAPAG A ou B, o edital não dá desconto. Pode valer pedir revisão da nota antes de qualquer outra decisão. Entenda em CAPAG: o que é e por que ela define o desconto ou simule sua CAPAG.
- Há prejuízo fiscal relevante para usar? Só a individual comum permite, em caráter excepcional.
- Existe edital aberto e até quando? A adesão depende de prazo. A individual, não.
- A transação é mesmo melhor que o parcelamento? Com CAPAG A ou B, a vantagem pode ser pequena. Compare em parcelamento ou transação tributária: qual vale mais.
Erros comuns na escolha da modalidade
- Pedir transação individual abaixo do limite: o pedido não é conhecido, e o tempo perdido pode custar o prazo do edital.
- Contar só uma inscrição: o limite considera a soma das inscrições elegíveis, o que pode mudar a modalidade disponível.
- Confiar que a proposta trava a cobrança: pelo art. 12 da Lei 13.988/2020, a proposta não suspende a execução fiscal.
- Fechar parcelas que não cabem no caixa: a rescisão impede nova transação por 2 anos, mesmo para outras dívidas.
Um tributarista parceiro da Taxers analisa o valor consolidado, as garantias, a CAPAG e o histórico de parcelamentos da empresa para indicar a modalidade correta. Veja como funciona a gestão de passivos tributários da Taxers.
Perguntas frequentes
Qual o valor mínimo para pedir transação individual na PGFN?
Pela Portaria PGFN 6.757/2022, a transação individual comum exige dívida consolidada acima de R$ 10 milhões na Dívida Ativa da União (ou acima de R$ 1 milhão se os débitos estiverem garantidos ou suspensos por decisão judicial). Entre R$ 1 milhão e R$ 10 milhões cabe a transação individual simplificada.
Minha empresa deve R$ 300 mil. Posso fazer transação individual?
Em regra, não. Se o valor consolidado for igual ou inferior aos limites da Portaria 6.757/2022, a transação acontece só por adesão a edital, e pedidos individuais não são conhecidos. A exceção é para empresas falidas, em recuperação judicial ou extrajudicial, ou em liquidação, que podem propor transação individual em qualquer valor.
Na transação individual o desconto é maior do que na adesão?
Não necessariamente. Os tetos legais são os mesmos nas duas: até 65% do total (70% para pessoa física, ME e EPP), nunca sobre o principal, e sempre condicionados à CAPAG. A individual permite ajustar prazos, garantias e, fora da versão simplificada, usar prejuízo fiscal.
Posso usar prejuízo fiscal na transação por adesão?
Não. A Portaria 6.757/2022 proíbe o uso de prejuízo fiscal e base negativa de CSLL na adesão e na transação individual simplificada, salvo para devedores em recuperação judicial ou extrajudicial. Na individual comum, o uso é excepcional e limitado a 70% do saldo após os descontos.
Quanto tempo a PGFN leva para analisar uma transação individual?
A PGFN não informa um prazo estimado para a análise. A carta de serviços oficial indica tempo não estimado. Durante a análise podem ser pedidos documentos, laudos ou feita contraproposta, e a proposta não suspende a execução fiscal enquanto isso.
A modalidade certa não é escolhida por preferência, e sim pelos números da sua empresa. O diagnóstico revela o valor consolidado das inscrições elegíveis, se há débitos garantidos ou suspensos que mudam o enquadramento, qual CAPAG a PGFN atribuiu e se existe prejuízo fiscal aproveitável. Com isso fica claro se o caminho é aderir ao edital aberto ou montar uma proposta individual.