A transação tributária na PGFN é um acordo entre a empresa e a Procuradoria-Geral da Fazenda Nacional para quitar dívida inscrita em Dívida Ativa da União com condições especiais: entrada facilitada, prazo de até 120 meses (145 para ME, EPP e pessoa física) e desconto de até 65% (ou 70%) sobre multas, juros e encargos, nunca sobre o principal.
O tamanho do benefício não é igual para todo mundo. Ele depende de uma nota que a PGFN já atribuiu à sua empresa, a CAPAG (capacidade de pagamento), e da modalidade em que a dívida se encaixa. Neste artigo você entende como a transação funciona por dentro, quem pode aderir, o que está aberto hoje (outubro de 2026) e quais cuidados evitam perder o acordo. Se você quer a visão completa de todas as saídas para o passivo fiscal, veja também o nosso guia de negociação de dívida tributária.
O que é transação tributária na PGFN?
Transação tributária é a negociação prevista no art. 171 do Código Tributário Nacional e regulamentada pela Lei 13.988/2020, alterada pela Lei 14.375/2022. Na prática, as duas partes cedem: a União abre mão de parte dos acréscimos e aceita prazos maiores, e o devedor assume compromissos, como desistir de discussões judiciais sobre aqueles débitos e confessar a dívida de forma irretratável.
Na cobrança da Dívida Ativa da União, quem regulamenta os detalhes é a Portaria PGFN 6.757/2022. É ela que define as modalidades, a classificação da capacidade de pagamento e o que precisa constar em cada proposta.
Qual a diferença para o parcelamento comum?
O parcelamento convencional está disponível para todos, sem data limite, mas não traz desconto nem entrada reduzida. A transação depende de edital aberto ou de proposta individual e só concede desconto quando a PGFN considera o débito de difícil recuperação ou irrecuperável. Por isso a mesma dívida pode ter condições muito diferentes em cada caminho.
Quais dívidas podem entrar na transação?
A transação conduzida pela PGFN alcança débitos já inscritos em Dívida Ativa da União e do FGTS. Débitos que ainda estão em discussão na Receita Federal (contencioso administrativo) seguem editais próprios da Receita, como os que estão com adesão aberta em outubro de 2026.
- Tributos federais inscritos: IRPJ, CSLL, PIS, Cofins, IPI, contribuições previdenciárias, entre outros.
- Simples Nacional: a Lei Complementar 174/2020 autorizou a transação de créditos do Simples inscritos em dívida ativa.
- Débitos previdenciários: entram, mas o prazo máximo é de 60 meses por limite da Constituição (art. 195, § 11).
- Não entram em desconto: multas de natureza penal, nem débitos de devedor contumaz, conforme o art. 5º da Lei 13.988/2020.
Como funciona o desconto na transação tributária?
O desconto segue três travas legais, todas no art. 11 da Lei 13.988/2020:
- Só sobre acréscimos: incide em multas, juros e encargo legal. O valor principal (o tributo original) nunca é reduzido.
- Teto sobre o total: a redução não pode passar de 65% do valor total da dívida. Para pessoa física, microempresa, empresa de pequeno porte, Santas Casas, cooperativas, organizações da sociedade civil e instituições de ensino, o teto sobe para 70%.
- Só para débito de difícil recuperação: o desconto é reservado a créditos que a PGFN classifica como de difícil recuperação ou irrecuperáveis.
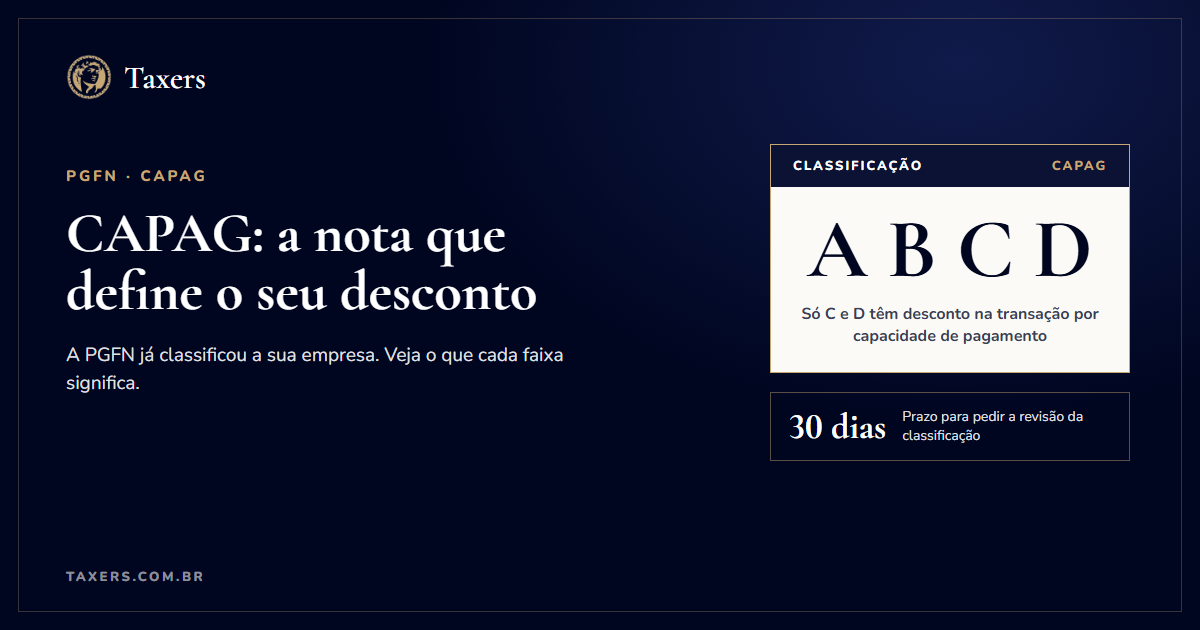
Essa última trava é onde entra a CAPAG. A Portaria 6.757/2022 calcula se a empresa teria condição de pagar tudo, sem desconto, em 5 anos. Com base nisso, os débitos são classificados em quatro faixas:
| CAPAG | Como a PGFN enxerga o débito | O que costuma liberar no edital vigente |
|---|---|---|
| A | Alta perspectiva de recuperação | Entrada facilitada, sem desconto |
| B | Média perspectiva de recuperação | Entrada facilitada, sem desconto |
| C | Difícil recuperação | Entrada facilitada, prazo maior e desconto |
| D | Irrecuperável | Entrada facilitada, prazo maior e desconto |
A nota não é definitiva. O contribuinte pode pedir revisão da capacidade de pagamento pelo Regularize em até 30 dias, apresentando a própria estimativa e documentos (art. 29 da Portaria). Para entender como essa nota é calculada, leia o artigo CAPAG: o que é e por que ela define o desconto. Se quiser uma estimativa rápida, simule sua CAPAG na calculadora da Taxers.
Quais são as modalidades de transação na PGFN?
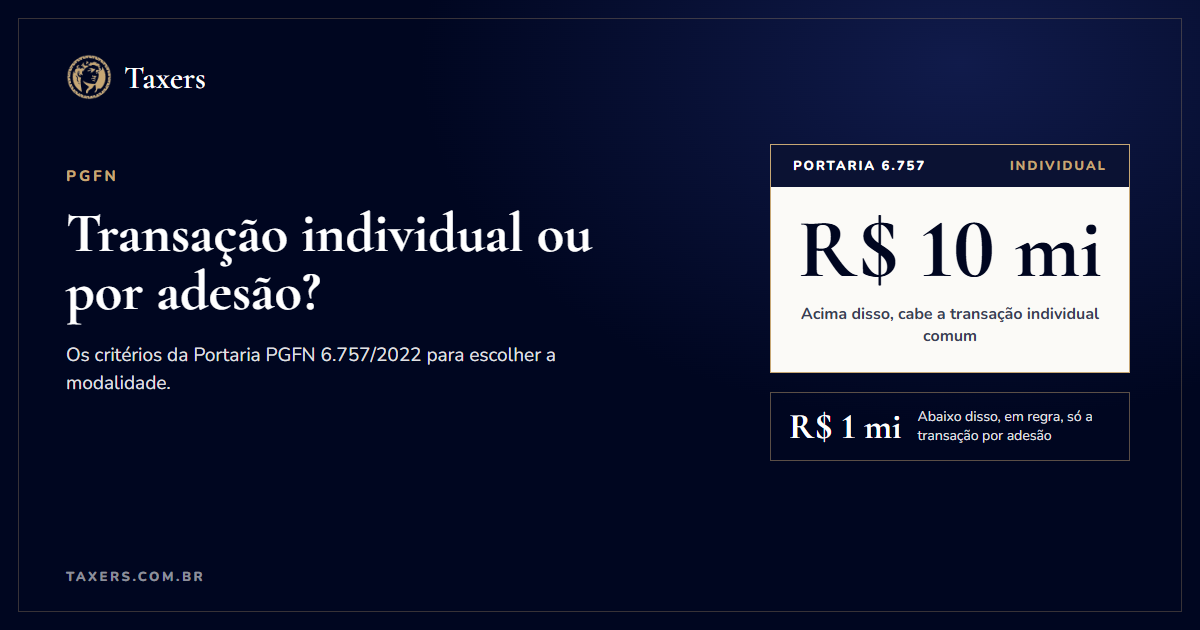
A Portaria 6.757/2022 (art. 4º) prevê três caminhos na cobrança da dívida ativa:
- Transação por adesão: a PGFN publica um edital com condições fixas e o contribuinte adere pelo Regularize, aceitando todas as regras.
- Transação individual proposta pela PGFN: a Procuradoria apresenta uma proposta específica para aquele devedor.
- Transação individual proposta pelo devedor: inclusive a versão simplificada, em que a empresa apresenta seu próprio plano de pagamento.
Para a maior parte das pequenas e médias empresas, o caminho é a adesão, porque a negociação individual tem valor mínimo de dívida. Os critérios para escolher entre uma e outra estão detalhados em transação individual ou por adesão: qual modalidade usar.
Qual transação da PGFN está aberta em outubro de 2026?
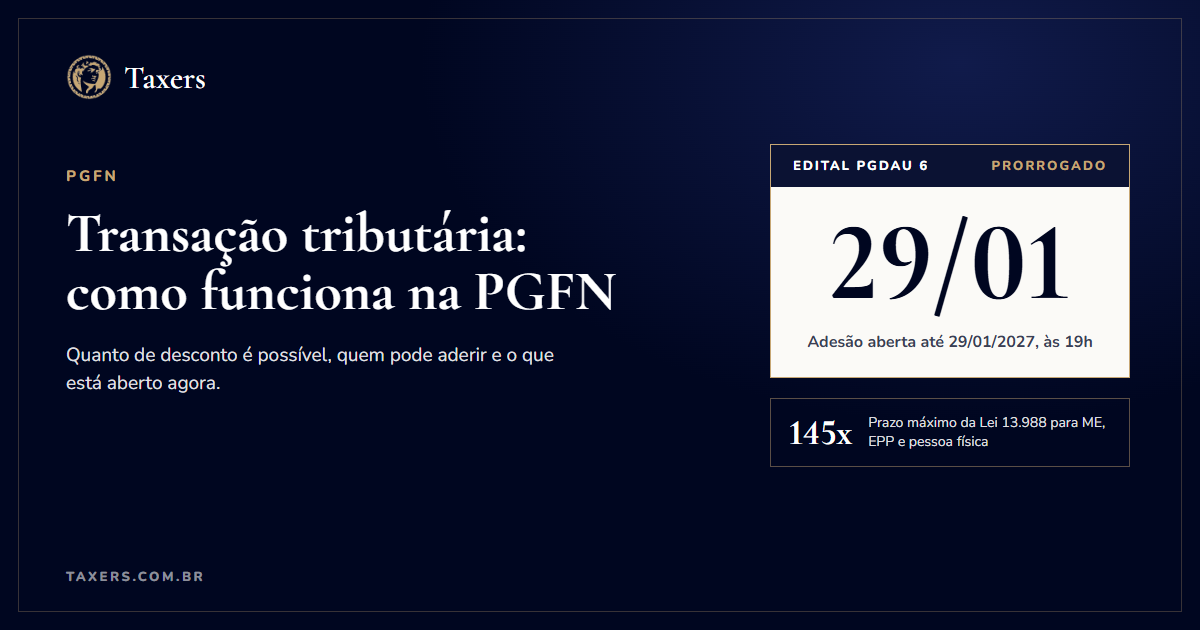
O Edital PGDAU 6/2026, que originalmente ia até 30 de setembro, foi prorrogado pelo Edital PGDAU 10/2026. A adesão vai de 1º de outubro de 2026 até as 19h de 29 de janeiro de 2027 (horário de Brasília). Podem entrar débitos inscritos até 3 de julho de 2026, com dívida consolidada de até R$ 45 milhões, ou inscritos até 1º de outubro de 2025 na modalidade de pequeno valor.
| Modalidade do Edital 6/2026 | Entrada | Prazo do saldo | Desconto |
|---|---|---|---|
| Capacidade de pagamento | 6% da dívida em até 6 vezes (12 para PF, MEI, ME e EPP) | Até 114 meses (133 para PF, MEI, ME e EPP) | Até 100% de juros, multas e encargo, limitado a 65% do total (70% para PF, MEI, ME e EPP), conforme a CAPAG |
| Débitos de difícil recuperação ou irrecuperáveis | 5% da dívida em até 12 vezes | Até 108 meses (133 para PF, MEI, ME e EPP) | Até 100% de juros, multas e encargo, com os mesmos tetos |
| Pequeno valor (PF, MEI, ME e EPP, até 60 salários mínimos) | 5% em até 5 vezes, ou sem entrada à vista | Até 55 meses | De 50% (à vista ou em até 7 meses) a 30% (em até 55 meses) sobre o total |
Há ainda a modalidade para inscrições garantidas por seguro garantia ou carta fiança. Em todas, débitos previdenciários ficam limitados a 60 parcelas, e o pagamento à vista dispensa a entrada nas modalidades de capacidade de pagamento e de difícil recuperação. As condições de cada modalidade estão nas páginas oficiais da PGFN para capacidade de pagamento, difícil recuperação e pequeno valor.
Como funciona a transação na prática?
- Levantar o passivo: consultar no Regularize e no e-CAC todas as inscrições em Dívida Ativa, inclusive as que estão em nome de sócios como corresponsáveis.
- Verificar a CAPAG: no Regularize, em Negociar Dívida, Acesso ao Sistema de Negociações, menu Capacidade de Pagamento.
- Avaliar a revisão: se a nota estiver A ou B e não refletir a realidade da empresa, o pedido de revisão pode mudar a faixa e abrir acesso a desconto.
- Simular: no menu Adesão, opção Simular/Negociar, comparar as modalidades disponíveis.
- Aderir e pagar a primeira parcela: o pagamento precisa ocorrer até o último dia útil do mês da adesão, ou o pedido é indeferido.
- Desistir das ações judiciais: se houver discussão na Justiça sobre os débitos, a cópia da desistência deve ser apresentada em até 60 dias.
O passo a passo com as telas do sistema está em como negociar dívida ativa no Regularize.
Quais compromissos a empresa assume?
Ao fechar a transação, a empresa confessa a dívida de forma irrevogável e se compromete, entre outros pontos, a não usar laranjas para esconder patrimônio, não vender ou onerar bens sem comunicar a Fazenda quando a lei exigir e desistir de impugnações e ações sobre os débitos incluídos (art. 3º da Lei 13.988/2020). A negociação também precisa incluir todas as dívidas elegíveis que não estejam garantidas, parceladas ou suspensas por decisão judicial.
A proposta suspende a execução fiscal?
Não. O art. 12 da Lei 13.988/2020 é claro: a proposta, sozinha, não suspende a cobrança nem o andamento das execuções fiscais. Por isso a empresa que já tem bloqueio de contas ou penhora precisa agir rápido para formalizar o acordo.
O que acontece se o acordo for rescindido?
A falta de pagamento de 3 parcelas, consecutivas ou alternadas, está entre as causas de rescisão previstas no edital. Com a rescisão, a empresa perde os benefícios, a cobrança do saldo volta e fica proibida de fazer nova transação por 2 anos, mesmo para outras dívidas (art. 4º, § 4º, da Lei 13.988/2020). Fechar um acordo que cabe no caixa é mais importante do que fechar o maior desconto possível.
Quem pode aderir à transação tributária?
Pessoas físicas e jurídicas com débitos inscritos em Dívida Ativa da União podem aderir, inclusive empresas inativas. Na verdade, a Portaria 6.757/2022 considera irrecuperáveis os débitos de empresas com CNPJ baixado ou inapto em determinadas situações, o que pode abrir acesso às condições de difícil recuperação. Sócios que aparecem como corresponsáveis também podem negociar, por um serviço próprio no Regularize (Adesão por corresponsável). O que fica de fora é quem teve transação rescindida nos últimos 2 anos e o devedor contumaz.
Antes de aderir, vale entender o passivo inteiro e a CAPAG da empresa. Um tributarista parceiro da Taxers analisa as inscrições, a nota de capacidade de pagamento e as modalidades abertas para indicar o caminho mais viável. Saiba como funciona a gestão de passivos tributários com a Taxers.
Perguntas frequentes
Transação tributária na PGFN dá desconto no valor principal da dívida?
Não. A Lei 13.988/2020 proíbe reduzir o montante principal. O desconto, quando existe, incide só sobre multas, juros e encargo legal, com teto de 65% do total da dívida (70% para pessoa física, ME e EPP) e depende da CAPAG e da modalidade.
Quem tem CAPAG A ou B consegue desconto na transação?
Pelas regras do Edital PGDAU 6/2026, quem está nas classificações A ou B tem acesso à entrada facilitada, mas não aos descontos, que ficam para as classificações C e D. A classificação pode ser revista por pedido de revisão de capacidade de pagamento no Regularize.
Fazer a proposta de transação suspende a execução fiscal?
Não. Pelo art. 12 da Lei 13.988/2020, a proposta não suspende a exigibilidade dos débitos nem o andamento das execuções fiscais. O que muda o cenário é o acordo efetivamente formalizado, com o pagamento da primeira parcela dentro do prazo.
Até quando posso aderir à transação da PGFN em 2026?
O Edital PGDAU 6/2026 foi prorrogado pelo Edital PGDAU 10/2026 e aceita adesões até as 19h de 29 de janeiro de 2027, horário de Brasília. Valem débitos inscritos até 3 de julho de 2026, ou até 1º de outubro de 2025 na modalidade de pequeno valor.
Dívida do Simples Nacional pode entrar na transação tributária?
Pode. A Lei Complementar 174/2020 autorizou a transação de créditos do Simples Nacional inscritos em dívida ativa, seguindo as regras da Lei 13.988/2020. As condições concretas dependem do edital vigente.
O que acontece se eu deixar de pagar as parcelas da transação?
O acordo pode ser rescindido. Nesse caso, a empresa perde os descontos, a cobrança do saldo é retomada e fica proibida de fazer nova transação por 2 anos, contados da rescisão, mesmo para outras dívidas.
Cada empresa chega à transação com uma combinação diferente de inscrições, CAPAG, garantias e processos em andamento. O diagnóstico mostra exatamente quais débitos estão em Dívida Ativa, em que faixa de capacidade de pagamento a PGFN colocou a sua empresa, se vale pedir revisão dessa nota e qual modalidade aberta hoje se encaixa no seu caso, antes de assumir um compromisso de até 133 parcelas.