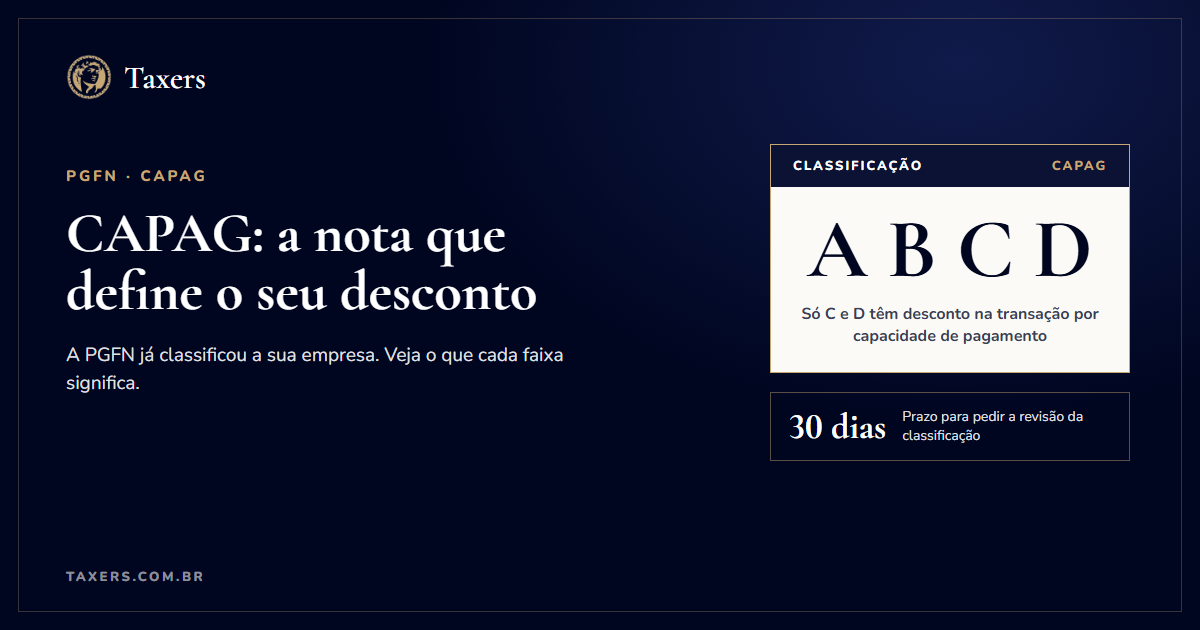
CAPAG é a capacidade de pagamento que a PGFN calcula para cada devedor: quanto ele conseguiria pagar em 60 meses, sem descontos. Comparando esse valor com a dívida, a PGFN classifica os créditos em A, B, C ou D. Só C e D, de difícil recuperação ou irrecuperáveis, recebem desconto em multa, juros e encargos.
Em outras palavras, o desconto da sua dívida depende de uma nota que a PGFN já deu para a sua empresa, muitas vezes sem que o empresário saiba que ela existe. Este artigo explica, só com base na Portaria PGFN 6.757/2022, na Lei 13.988/2020 e nas páginas oficiais da PGFN, como essa nota é formada, o que cada faixa permite e como contestá-la. Para a visão geral de todas as saídas possíveis, veja o guia de negociação de dívida tributária para empresas.
O que é a CAPAG, segundo a Portaria PGFN 6.757/2022?
O art. 21 da Portaria PGFN 6.757/2022 diz que a capacidade de pagamento é uniforme em toda a Administração Tributária Federal, decorre da situação econômica do contribuinte e é calculada para estimar se ele consegue pagar integralmente os débitos no prazo de 5 anos, sem descontos. Quando ela não é suficiente para quitar todo o passivo fiscal e do FGTS, os prazos ou descontos são graduados conforme a possibilidade de pagamento, dentro dos limites da lei.
A PGFN separa dois conceitos que costumam ser confundidos, conforme a página de perguntas frequentes sobre capacidade de pagamento:
- Capacidade de pagamento: um valor em reais, o quanto a PGFN estima que o devedor pode pagar em 60 meses.
- Classificação: o resultado da comparação desse valor com o total das dívidas constituídas e em cobrança. É aqui que aparecem as letras A, B, C e D.
Quais informações entram no cálculo?
Pelo art. 20, a situação econômica é medida a partir de informações cadastrais, patrimoniais ou econômico-fiscais prestadas à Administração Tributária Federal ou a outros órgãos públicos. O art. 22 permite considerar também dados apresentados na adesão e durante o acordo. E, se houver mais de um responsável pelo débito, a capacidade do grupo pode ser a soma das capacidades individuais de cada integrante do grupo econômico (art. 21, § 2º).
Ou seja, a CAPAG nasce das declarações que a empresa já entregou. Se estão desatualizadas, a nota sai distorcida, e o art. 33 deixa a atualização a cargo do contribuinte.
O que significam as faixas A, B, C e D?
O art. 24 da Portaria classifica os créditos em ordem decrescente de recuperabilidade:
| Faixa | Definição na Portaria (art. 24) | O que a PGFN diz na prática | Efeito no Edital PGDAU 6/2026 |
|---|---|---|---|
| A | Alta perspectiva de recuperação | O devedor tem condições de pagar, por exemplo em até 60 meses, sem desconto | Entrada facilitada |
| B | Média perspectiva de recuperação | Também indica condições de pagar sem desconto | Entrada facilitada |
| C | Difícil recuperação | A capacidade não basta para quitar todo o passivo | Entrada facilitada, prazo maior e descontos em juros, multas e encargo legal |
| D | Irrecuperáveis | A capacidade não basta para quitar todo o passivo | Entrada facilitada, prazo maior e descontos em juros, multas e encargo legal |
Um ponto que muitos textos na internet erram: a Portaria não traz, no texto do art. 24, percentuais ou múltiplos de corte entre uma faixa e outra. A fórmula, as métricas e os valores usados para o seu caso aparecem no próprio Regularize, na consulta da capacidade de pagamento. Desconfie de tabelas que apresentam "regras fixas" de corte sem citar a fonte.
Por que só C e D têm desconto?
Porque a lei manda assim. O art. 11, I, da Lei 13.988/2020 só permite descontos em multas, juros e encargos legais de créditos classificados como irrecuperáveis ou de difícil recuperação. A Portaria repete a regra no art. 8º, I. E há limites que nenhuma CAPAG ultrapassa:
- o desconto nunca reduz o principal (art. 11, § 2º, I);
- a redução total é de até 65% do valor da dívida, com prazo de até 120 meses (art. 11, § 2º, II e III);
- para pessoa física, ME e EPP, além de Santas Casas, cooperativas, organizações da sociedade civil e instituições de ensino, a redução chega a até 70% e o prazo a até 145 meses (art. 11, §§ 3º e 4º).
Os editais trabalham dentro desses tetos. Na modalidade de capacidade de pagamento do Edital PGDAU 6/2026, por exemplo, o desconto é de até 100% de juros, multas e encargo legal, limitado a 65% do valor da dívida (70% para os perfis especiais) e ao valor do principal. Ou seja, o percentual real de cada empresa depende da CAPAG e da composição da dívida.
A CAPAG é o único caminho para desconto?
Não. A própria PGFN responde que a classificação é apenas um dos critérios, e que as regras de cada modalidade estão no edital. Duas situações do Edital PGDAU 6/2026 mostram isso:
- Débitos de difícil recuperação ou irrecuperáveis. O art. 25 da Portaria considera irrecuperáveis, por exemplo, créditos inscritos há mais de 15 anos sem garantia ou suspensão, créditos suspensos por decisão judicial há mais de 10 anos, créditos de devedores falidos ou em recuperação judicial, de empresas com CNPJ baixado ou inapto em situações específicas (como inexistência de fato e omissão contumaz) e processos arquivados com base no art. 40 da LEF há mais de 3 anos. A modalidade própria do edital usa esses critérios.
- Pequeno valor. Para PF, MEI, ME e EPP com inscrições de até 60 salários mínimos, a transação de pequeno valor aplica descontos por faixa de prazo, de 50% a 30% sobre o valor total.
O Edital PGDAU 6/2026 foi prorrogado pelo Edital PGDAU 10/2026 e aceita adesão até 19h de 29/01/2027, para débitos inscritos até 03/07/2026 (no pequeno valor, até 01/10/2025). Para ver como cada modalidade se encaixa na lei, leia transação tributária na PGFN: como funciona e quem pode aderir.
Como consultar a CAPAG da empresa?
No Regularize, clique em Negociar Dívida, depois em Acesso ao Sistema de Negociações e, no sistema, no menu Capacidade de Pagamento. Pela orientação oficial, a tela mostra:
- a capacidade de pagamento estimada em 60 meses;
- a classificação A, B, C ou D;
- o valor da dívida definitivamente constituída na Receita Federal e na PGFN;
- o valor em contencioso administrativo, que é apenas informativo e não entra na classificação;
- a fórmula, as métricas e os valores usados no cálculo.
Se aparecer "sem classificação", a PGFN explica que isso acontece quando não há dívida inscrita nem débito definitivo na Receita, quando só há débito em contencioso administrativo ou quando a pessoa é apenas corresponsável. Se você quer uma estimativa antes de entrar no sistema, simule sua CAPAG na calculadora da Taxers. O passo a passo completo do portal está em como negociar dívida ativa no Regularize.
Como funciona a revisão de CAPAG?
O art. 23 da Portaria garante que o devedor conheça sua capacidade de pagamento e possa pedir revisão. As regras estão nos arts. 27 a 34-B:
- Prazo. Até 30 dias, contados da data em que a empresa tomou conhecimento da capacidade informada pelo Regularize ou e-CAC (art. 29). Na transação individual proposta pelo contribuinte, o prazo conta da data em que a unidade da PGFN informar a capacidade.
- Canal. Exclusivamente pelo Regularize (art. 30). A página oficial do serviço indica o caminho Negociar Dívida > Revisão da Capacidade de Pagamento (CAPAG) > Solicitar Revisão, com acompanhamento em Consultar Requerimento.
- Conteúdo. O pedido indica a capacidade estimada pela própria empresa, a metodologia de cálculo e os documentos que a sustentam.
- Documentos. O art. 30 cita, quando for o caso, laudo técnico de profissional habilitado; balanço patrimonial, DRE e demonstração do fluxo de caixa dos 2 últimos exercícios e do exercício em curso; relação de bens e direitos com comprovantes; relação de credores; extratos bancários e de aplicações; e descrição de operações de crédito e garantias.
- Complementação. Faltando documento, a empresa é intimada a corrigir em 10 dias, sob pena de o pedido não ser conhecido. O procurador pode pedir informações adicionais, com prazo de 15 dias prorrogáveis (art. 31).
- Resultado. Se o pedido for procedente, a empresa retifica as declarações quando necessário e a PGFN revisa a capacidade (art. 34).
- Recurso. Da decisão cabe recurso pelo Regularize em 10 dias (art. 34-A, incluído pela Portaria PGFN 1.241/2023).
- Novo pedido. Depois da decisão definitiva, um novo pedido só cabe com fato superveniente capaz de alterar a conclusão anterior (art. 34-B).
Dois avisos da PGFN: a revisão de CAPAG não serve para contestar o débito em si (para isso existe o pedido de revisão de débito inscrito), e ajustes na capacidade exigem justificativa. Para bens, pode ser exigido laudo de avaliação pela ABNT NBR 14.653, com base no valor de liquidação forçada.
Revisar sempre vale a pena?
Não. A revisão faz sentido quando os dados usados pela PGFN não refletem a realidade e há documentação contábil para provar isso. Como os 30 dias correm a partir da ciência, a decisão precisa ser rápida. Na gestão de passivos da Taxers, um tributarista parceiro analisa se o caso comporta revisão antes de a empresa aderir a qualquer edital.
CAPAG e prejuízo fiscal: qual a relação?
Empresas com prejuízo fiscal ou base negativa de CSLL costumam perguntar se podem usar esses créditos. A Lei 13.988/2020 permite liquidar até 70% do saldo remanescente após os descontos com esses créditos. Mas a Portaria restringe: o uso é excepcional, só cabe para créditos irrecuperáveis ou de difícil recuperação (art. 36) e é vedado nas transações por adesão e na transação individual simplificada, salvo para devedores em recuperação judicial ou extrajudicial (art. 37). Ou seja, depende de CAPAG C ou D e, em regra, de transação individual. Veja as diferenças em transação individual ou por adesão.
Perguntas frequentes
O que significa CAPAG na PGFN?
CAPAG é a capacidade de pagamento: um valor em reais que a PGFN estima como o quanto o contribuinte consegue pagar em 60 meses, sem descontos. Comparando esse valor com a dívida, a PGFN classifica os créditos em A, B, C ou D, e essa nota influencia desconto e prazo na transação.
Qual CAPAG dá direito a desconto?
Pela Portaria PGFN 6.757/2022 e pela Lei 13.988/2020, descontos em multa, juros e encargos são para créditos de difícil recuperação ou irrecuperáveis, que correspondem às classificações C e D. No Edital PGDAU 6/2026, A e B têm apenas entrada facilitada, e C e D têm também prazo maior e descontos.
Como consultar a CAPAG da minha empresa?
No portal Regularize, em Negociar Dívida, Acesso ao Sistema de Negociações, menu Capacidade de Pagamento. A tela mostra o valor estimado em 60 meses, a classificação, as dívidas na Receita e na PGFN e a fórmula usada no cálculo.
Qual o prazo para pedir revisão da CAPAG?
30 dias, contados da data em que a empresa tomou conhecimento da capacidade de pagamento informada no Regularize ou no e-CAC, conforme o art. 29 da Portaria PGFN 6.757/2022. O pedido é feito só pelo Regularize, e da decisão cabe recurso em 10 dias.
Por que minha empresa aparece sem classificação de CAPAG?
Segundo a PGFN, isso ocorre quando o contribuinte não tem dívidas inscritas na PGFN nem débitos definitivos na Receita, tem apenas débitos em contencioso administrativo ou aparece só como corresponsável.
Empresa com CNPJ baixado ou inapto tem CAPAG D?
A Portaria PGFN 6.757/2022 considera irrecuperáveis os créditos de empresas com certas situações cadastrais, como baixa por inaptidão, inexistência de fato ou omissão contumaz. A situação precisa constar no CNPJ até a data da proposta, e cada edital define as condições de adesão.
A CAPAG é o ponto de partida de qualquer negociação com a PGFN, mas a letra sozinha não conta a história toda. Um diagnóstico fiscal mostra qual classificação a empresa tem hoje, quais dados a PGFN usou, se existe base documental para pedir revisão dentro dos 30 dias e quais modalidades abertas fazem sentido para o perfil da dívida.