A transação tributária tende a sair mais barata quando a dívida já está na Dívida Ativa da União e a empresa tem CAPAG C ou D, porque só ela reduz multa, juros e encargos (até 65% do total, ou 70% para ME e EPP). O parcelamento ordinário não dá desconto, mas é simples e vale para débitos ainda na Receita.
Essa é a resposta curta. A longa depende de quatro variáveis: onde a dívida está hoje (Receita Federal ou PGFN), qual nota de capacidade de pagamento a PGFN deu para a sua empresa, quanto o caixa aguenta de entrada e por quanto tempo você precisa pagar. Neste artigo você vê as duas opções lado a lado, com os números da lei e do edital aberto hoje, e um roteiro para fazer a conta no seu caso. Se você ainda está montando o mapa geral do passivo, comece pelo nosso guia de negociação de dívida tributária, que mostra todas as saídas possíveis.
Qual é a diferença entre parcelamento e transação tributária?
Os dois dividem a dívida em parcelas e suspendem a exigibilidade do crédito enquanto estão em dia: o parcelamento pelo inciso VI do art. 151 do Código Tributário Nacional e a proposta de transação aceita pela administração pelo inciso VIII, incluído pela Lei Complementar 236/2026. A diferença está no que acontece com o valor da dívida.
Parcelamento ordinário: o que diz a Lei 10.522/2002
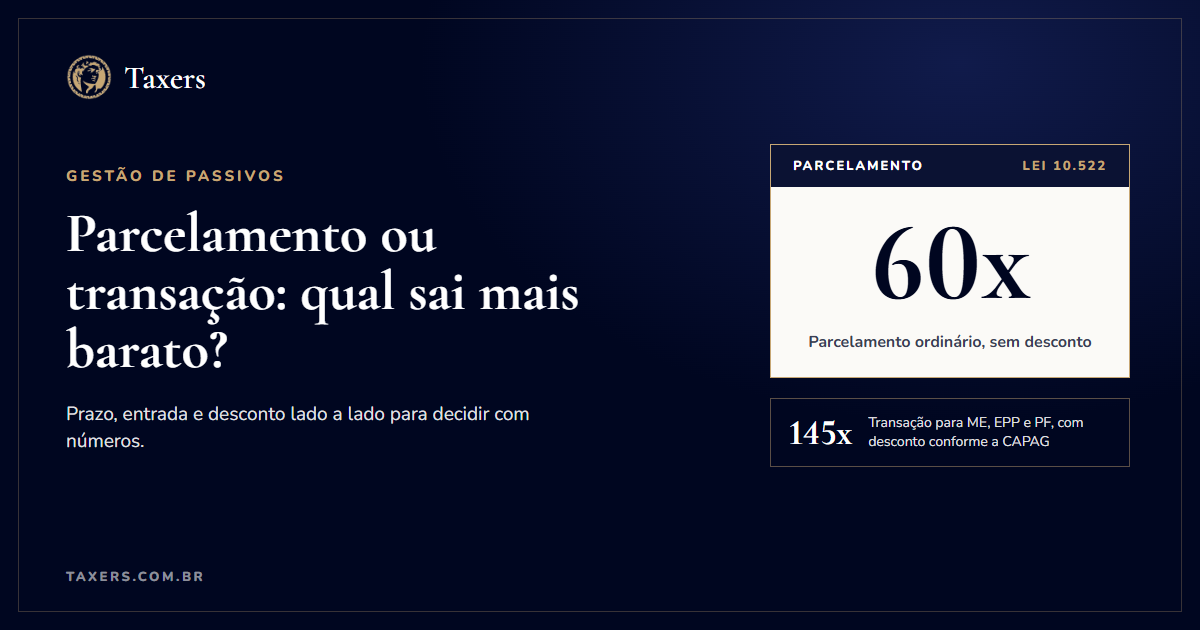
O parcelamento ordinário está nos arts. 10 a 14-F da Lei 10.522/2002. Pelo art. 10, débitos de qualquer natureza com a Fazenda Nacional podem ser divididos em até 60 parcelas mensais. Não há desconto: a dívida é consolidada com multa e juros e dividida pelo número de parcelas. Cada parcela é corrigida pela taxa Selic acumulada, calculada a partir do mês seguinte ao da consolidação, mais 1% no mês do pagamento (art. 13).
Ele é um direito permanente, sem janela de adesão. Na Receita Federal, o pedido é feito pelo e-CAC enquanto o débito não foi inscrito em Dívida Ativa. Depois da inscrição, o parcelamento passa a ser pedido na PGFN, pelo portal Regularize.
Transação tributária: o que diz a Lei 13.988/2020
A transação, regulada pela Lei 13.988/2020 (com as mudanças da Lei 14.375/2022), é um acordo. A União pode conceder descontos em multas, juros e encargos legais de créditos classificados como irrecuperáveis ou de difícil recuperação, além de prazos e formas de pagamento especiais. Em troca, a empresa confessa a dívida de forma irretratável e desiste de discussões administrativas e judiciais sobre aqueles débitos.
A lei fixa os tetos: o desconto nunca atinge o principal, não pode passar de 65% do valor total e o prazo não pode passar de 120 meses. Para pessoa física, ME e EPP, os limites sobem para 70% e 145 meses (art. 11, §§ 2º e 3º). Dentro desses tetos, quem define as condições concretas é o edital de cada modalidade. Para entender a mecânica completa, veja como funciona a transação tributária na PGFN.
Tabela comparativa: parcelamento ordinário x transação
Para a transação, a tabela usa a modalidade "capacidade de pagamento" do Edital PGDAU 6/2026, prorrogado pelo Edital PGDAU 10/2026 e aberto até as 19h de 29 de janeiro de 2027.
| Critério | Parcelamento ordinário (Lei 10.522/2002) | Transação por adesão (Edital PGDAU 6/2026) |
|---|---|---|
| Onde se pede | Receita Federal (e-CAC) ou PGFN (Regularize), conforme o débito esteja ou não em Dívida Ativa | PGFN, pelo Regularize, só para débitos inscritos em Dívida Ativa até 03/07/2026 |
| Prazo máximo | Até 60 parcelas mensais | Até 114 parcelas (133 para PF, MEI, ME e EPP); débitos previdenciários limitados a 60 meses |
| Desconto | Nenhum | Até 100% de juros, multas e encargo legal, limitado a 65% da dívida (70% para PF, MEI, ME e EPP), só para CAPAG C e D; nunca sobre o principal |
| Entrada | Formalização com o pagamento da primeira parcela; no reparcelamento, 10% da dívida (20% se já houve reparcelamento anterior) | 6% da dívida, sem desconto, em até 6 vezes (12 para PF, MEI, ME e EPP); dispensada no pagamento à vista |
| Parcela mínima | Na Receita, R$ 500 para empresa e R$ 200 para pessoa física | R$ 100 (R$ 25 para MEI) |
| Limite de valor | No parcelamento simplificado da Receita, até R$ 5 milhões por grupo de tributos | Dívida total de até R$ 45 milhões nesta modalidade |
| Rescisão | Falta de 3 parcelas, consecutivas ou não, ou de 1 parcela estando pagas todas as demais (art. 14-B) | Descumprimento das condições, esvaziamento patrimonial, entre outras hipóteses do art. 4º da Lei 13.988/2020 |
| Efeito da rescisão | Débito vai para inscrição em Dívida Ativa ou a execução continua | Perda dos descontos, cobrança do saldo e proibição de nova transação por 2 anos |
| Prazo para aderir | Permanente | Até 19h de 29/01/2027 |
Fontes da tabela: Lei 10.522/2002, Lei 13.988/2020, orientações da Receita Federal sobre o parcelamento simplificado e páginas oficiais da PGFN sobre o Edital 6/2026.
Quando a transação sai mais barata?
A transação ganha quando três condições aparecem juntas:
- A dívida já está em Dívida Ativa da União. A transação por adesão da PGFN só alcança débitos inscritos. Débito ainda na Receita, fora do contencioso administrativo, não entra.
- A CAPAG da empresa é C ou D. No Edital 6/2026, as classificações A e B têm apenas a entrada facilitada, sem desconto. O desconto existe só para C e D. Em outras palavras: o desconto da sua dívida depende de uma nota que a PGFN já deu para a sua empresa. Entenda o que é a CAPAG e como ela define o desconto e, se quiser uma primeira ideia, simule sua CAPAG.
- A dívida tem peso grande de multa e juros. Como o desconto incide só sobre os acréscimos, quanto mais antiga a dívida, maior a fatia que pode ser reduzida. Uma dívida recente, quase toda principal, tem pouco a ganhar com desconto, mesmo com CAPAG D.
Há ainda o fator prazo. Mesmo sem desconto, a transação permite até 114 parcelas (133 para ME e EPP), contra 60 do parcelamento. Para quem não cabe numa parcela de 60 meses, o prazo maior pode ser a diferença entre pagar e voltar a ficar inadimplente.
Para dívidas menores de pessoa física, MEI, ME e EPP, existe a transação de pequeno valor: dívidas de até 60 salários mínimos, inscritas até 01/10/2025, com descontos fixos de até 50% conforme o prazo escolhido. Nessa modalidade o critério é o valor e a data de inscrição, não a CAPAG.
Quando o parcelamento faz mais sentido?
- Débito ainda na Receita Federal. Se a dívida não foi inscrita, o caminho direto é o parcelamento pelo e-CAC. Esperar a inscrição só para tentar uma transação significa conviver com a pendência e com o acréscimo do encargo legal da Dívida Ativa.
- CAPAG A ou B sem perspectiva de revisão. Sem desconto, a vantagem da transação fica restrita à entrada facilitada e ao prazo. Se 60 meses bastam, o parcelamento costuma ser mais simples e não exige renunciar a discussões judiciais.
- A empresa quer manter uma discussão judicial. A transação exige desistir de impugnações e ações sobre os débitos incluídos (art. 3º, IV e V, da Lei 13.988/2020). Se existe uma tese forte contra parte da dívida, isso precisa entrar na conta.
- Dívida do Simples Nacional ainda na Receita. Ela tem um parcelamento próprio, com regras da LC 123/2006. Veja como parcelar dívida do Simples Nacional e evitar a exclusão.
O que pesa na conta além do desconto?
Entrada e fôlego de caixa
No parcelamento, o pedido só vale com a primeira parcela paga. Na transação, a entrada de 6% da dívida, sem desconto, pode ser dividida em até 6 ou 12 vezes, conforme o porte. Em dívidas altas, essa entrada pesa mais que a primeira parcela do parcelamento, e o plano precisa caber nos dois primeiros anos de caixa, não só na média.
Risco de rescisão
Perder um parcelamento ordinário devolve a dívida à cobrança. Perder uma transação faz a empresa perder os descontos e a impede de fazer nova transação por 2 anos, mesmo para outros débitos (art. 4º, § 4º, da Lei 13.988/2020). Prazo longo com parcela que não cabe é um risco, não um benefício.
Proposta não é acordo
Enviar a proposta de transação, por si só, não suspende a cobrança nem as execuções fiscais (art. 12 da Lei 13.988/2020). A suspensão vem com a proposta aceita pela administração (art. 151, VIII, do CTN), e o acordo só se mantém com a primeira parcela paga no prazo. Se já existe execução fiscal em andamento, esse detalhe pesa ainda mais na escolha.
Adesão ou proposta individual
O edital é o caminho padrão, mas não o único. Dívidas maiores ou situações específicas podem justificar uma proposta individual. Essa escolha também entra na comparação com o parcelamento.
Como comparar as duas opções no seu caso
- Separe os débitos por situação: na Receita, em contencioso administrativo ou inscritos em Dívida Ativa (e-CAC e Regularize mostram isso).
- Consulte a CAPAG da empresa no Regularize e avalie se cabe pedido de revisão.
- Para cada grupo de débitos, simule no próprio sistema as parcelas do parcelamento e da modalidade de transação disponível.
- Compare o total a pagar, a entrada e o valor da parcela mensal frente ao caixa real da empresa.
- Verifique o que a transação exige em troca (desistência de ações, compromissos do art. 3º) e se existe tese tributária que valha manter.
- Decida antes do fim do prazo do edital. A transação do Edital 6/2026 aceita adesões até as 19h de 29/01/2027, mas a primeira parcela precisa ser paga até o último dia útil do mês da adesão.
Essa conta é o centro do trabalho de gestão de passivos tributários: o mesmo CNPJ pode ter débitos que valem transação e outros que valem parcelamento.
Perguntas frequentes
Parcelamento ou transação tributária: qual é mais barato?
A transação é mais barata quando há desconto, o que no Edital PGDAU 6/2026 acontece para empresas com CAPAG C ou D e dívida inscrita em Dívida Ativa. Sem desconto, o parcelamento ordinário costuma ser equivalente ou mais simples, porque não exige desistir de ações judiciais.
O parcelamento ordinário dá desconto de multa e juros?
Não. A Lei 10.522/2002 permite até 60 parcelas mensais, mas não prevê redução de multa ou juros. As parcelas ainda são corrigidas pela Selic acumulada, mais 1% no mês do pagamento.
Posso trocar meu parcelamento por uma transação?
Pelo Edital 6/2026, débitos que estejam parcelados ficam fora da modalidade de capacidade de pagamento. Quem já parcelou precisa avaliar se vale sair do parcelamento atual para aderir, o que deve ser analisado caso a caso, com atenção ao prazo de adesão.
Quantas parcelas tem a transação tributária da PGFN?
A lei permite até 120 meses, ou 145 para pessoa física, ME e EPP. No Edital PGDAU 6/2026, a modalidade de capacidade de pagamento vai até 114 parcelas, ou 133 para PF, MEI, ME e EPP, com limite de 60 meses para débitos previdenciários.
Dívida que ainda está na Receita Federal pode entrar na transação?
Na transação por adesão da PGFN, não: ela vale para débitos inscritos em Dívida Ativa. A Receita Federal tem editais próprios de transação para débitos em contencioso administrativo. Fora disso, o caminho para débito ainda na Receita é o parcelamento.
O que o diagnóstico mostra antes de você escolher
Escolher entre parcelamento e transação sem olhar a situação de cada débito é decidir no escuro. O diagnóstico fiscal separa o que está na Receita e o que já está na PGFN, mostra a CAPAG atribuída à empresa e se cabe revisão, e compara o custo total e a parcela de cada caminho para cada grupo de débitos. Um tributarista parceiro da Taxers analisa esses dados e indica qual combinação faz sentido para o seu caixa.