Faltam poucos dias para o fim do prazo de adesão ao Edital PGFN nº 6/2026. Em algum lugar do Brasil, um empresário com débitos inscritos em Dívida Ativa da União está pesquisando no Google agora mesmo o que fazer antes de 30 de setembro. A pergunta que importa para o seu escritório não é se esse empresário existe. É se ele vai encontrar um tributarista posicionado, ou se vai desistir, ou pior, cair com o concorrente que apareceu primeiro.
Este artigo não é sobre convencer empresas a negociar com a PGFN. É sobre o que esse prazo representa para quem vive de prestar esse serviço: uma janela de demanda concentrada, com data de validade, e um argumento de autoridade pronto para abrir conversa com empresários que hoje não sabem nem por onde começar.
O que é o Edital PGFN nº 6/2026
Publicado em 1º de junho de 2026, o Edital PGFN nº 6/2026 (também identificado como Edital PGDAU nº 6/2026) reabriu a transação tributária por adesão para débitos tributários e não tributários inscritos em Dívida Ativa da União. A adesão é feita exclusivamente pelo Portal Regularize, sem necessidade de atendimento presencial, e vale para inscrições registradas até 3 de março de 2026.
O limite é de até R$ 45 milhões em débitos consolidados por sujeito devedor. Ou seja, o edital não é voltado a grandes conglomerados com passivos bilionários em discussão judicial complexa. É exatamente a faixa de empresário de pequeno e médio porte que constitui a base de clientes da maioria dos escritórios de contabilidade e consultorias tributárias do país.
O prazo que está correndo: 30 de setembro, 19h
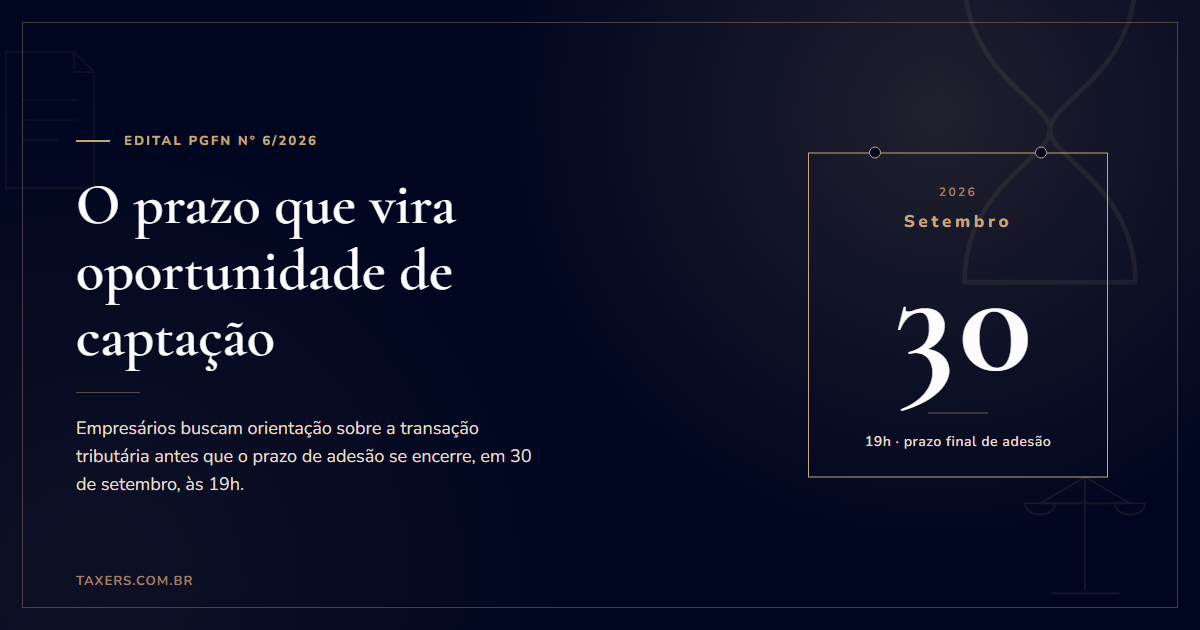
A adesão ao Edital PGFN nº 6/2026 se encerra às 19h, horário de Brasília, do dia 30 de setembro de 2026. Depois disso, a janela fecha. Não existe prorrogação garantida, e mesmo que o histórico de editais anteriores mostre reaberturas eventuais, nenhum escritório sério aconselha um cliente a apostar nisso.
Alguns pontos operacionais que valem para orientar quem já está negociando com clientes nesta reta final:
- A adesão é feita integralmente pelo Portal Regularize, o que elimina a barreira de agendamento presencial mas exige que o contribuinte (ou seu representante) tenha domínio do sistema.
- O acordo só é considerado válido com o pagamento da primeira parcela até o último dia útil do mês da adesão, o que na prática comprime ainda mais a janela de decisão para quem adere perto do fim do prazo.
- Existem quatro modalidades de transação dentro do edital: por capacidade de pagamento, para débitos classificados como de difícil recuperação, para débitos garantidos por seguro garantia ou carta fiança, e para débitos de pequeno valor.
- O desconto sobre juros, multas e encargos legais pode chegar a até 100%, respeitando limites que variam conforme a modalidade escolhida e o perfil do contribuinte, incluindo condições diferenciadas para grupos prioritários e empresas em recuperação judicial.
- O pagamento pode ser parcelado, com entrada mínima em torno de 6% do valor consolidado (parcelável em até 6 vezes, ou até 12 para grupos prioritários) e o saldo remanescente distribuído em até 114 meses (até 133 para grupos prioritários).
Cada uma dessas variáveis, capacidade de pagamento, classificação da dívida, modalidade de garantia, muda o resultado final para o contribuinte. É justamente essa complexidade que transforma o edital em oportunidade de negócio: o empresário sabe que precisa agir, mas não sabe como decidir entre as modalidades, nem como calcular se vale mais a pena negociar agora ou esperar o próximo edital. Ele precisa de orientação técnica, e precisa dela rápido.
Por que isso é uma oportunidade de captação, não só um lembrete de prazo
Todo escritório de contabilidade e todo tributarista do Brasil vai publicar, nos próximos dias, algum conteúdo dizendo que o prazo do Edital PGFN 6/2026 está acabando. Isso não é diferencial, é ruído. O diferencial está em quem consegue transformar essa urgência em conversa qualificada antes que o prazo feche, e não depois.
Pense do ponto de vista do empresário. Ele não pesquisa Edital PGFN nº 6/2026 por curiosidade jurídica. Ele pesquisa porque já sabe, ou desconfia, que tem passivo em cobrança e não sabe o tamanho do problema nem se ainda dá tempo de resolver. Esse é o momento de maior disposição de compra do ano inteiro para um serviço de diagnóstico fiscal: o cliente já está com o problema na mesa, já tem urgência real, e só precisa saber a quem recorrer.
O escritório que se posiciona primeiro nesse tema não está apenas fazendo marketing de conteúdo. Está capturando uma demanda que já existe e que, depois de 30 de setembro, esfria até o próximo edital ser publicado, o que pode levar meses. É uma janela de conversão que não se repete no calendário do ano.
O obstáculo real: captação ativa esbarra na OAB, e tráfego pago é caro
O problema não é a vontade do tributarista de captar esses clientes. É o modelo disponível para fazer isso. Advogados e escritórios de advocacia operam sob restrições da OAB que limitam a captação ativa e a publicidade mercantilista, o que deixa pouco espaço de manobra para quem quer se posicionar de forma agressiva em um prazo curto como esse.
A alternativa mais comum, tráfego pago, tem outro problema: custo. Uma campanha de performance para captar leads qualificados de empresários com passivo fiscal em cobrança não é barata, exige estrutura de marketing que a maioria dos escritórios não tem internamente, e o retorno não é imediato o suficiente para uma janela de oito dias. Agências que prometem volume rápido normalmente cobram adiantado, independente de o lead virar cliente ou não.
O resultado prático é que boa parte dos escritórios simplesmente perde a janela. Não por falta de capacidade técnica de atender esses casos, mas por falta de um canal de captação compatível com a urgência do prazo e com as restrições da profissão.
Quem é o empresário que está pesquisando isso agora
Vale desenhar o perfil, porque isso muda a abordagem. Não é o empresário que já tem um jurídico tributário estruturado, esse já sabe o que fazer e provavelmente já está em contato com seu escritório atual. É o empresário de pequeno e médio porte, muitas vezes sem departamento fiscal dedicado, que administra a contabilidade de forma mais reativa e descobriu o passivo em cobrança ao tentar renovar uma certidão negativa, participar de uma licitação ou fechar crédito com um banco.
Esse perfil normalmente já passou pelo e-CAC pelo menos uma vez, viu a extensão da Dívida Ativa em nome da empresa, e ficou sem saber traduzir aquilo em decisão prática. Ele não precisa de uma explicação genérica sobre o que é transação tributária. Precisa de alguém que olhe o CNPJ dele, identifique a CDA específica, avalie a CAPAG, a capacidade de pagamento, e diga, com prazo definido, qual modalidade do Edital PGFN nº 6/2026 se aplica ao caso dele antes de 30 de setembro.
Como funciona uma indicação qualificada nesse cenário
É exatamente esse o espaço que a Taxers ocupa. A Taxers não é uma consultoria que atende o empresário final, é uma plataforma que conecta escritórios de contabilidade e tributaristas a empresários que já estão buscando ativamente esse tipo de orientação, incluindo casos ligados a passivo em cobrança, oportunidade de crédito e transação com a PGFN.
Na prática, isso significa que o escritório parceiro não precisa montar campanha própria, não precisa negociar com agência, não precisa resolver o dilema entre captação ativa e restrição da OAB. Recebe a indicação de um empresário que já demonstrou interesse real no tema, com honorário estruturado no êxito, o que reduz o risco de investir tempo em um lead frio.
Para um tema como o Edital PGFN nº 6/2026, com prazo fechando em poucos dias, esse modelo tem uma vantagem adicional: velocidade. O escritório entra em contato com um empresário que já sabe que precisa decidir, e não precisa gastar a conversa inteira explicando o que é o edital. O trabalho começa direto na etapa de diagnóstico fiscal e definição de estratégia, seja capacidade de pagamento, débito de difícil recuperação ou outra modalidade cabível ao caso.
Perguntas frequentes sobre o Edital PGFN nº 6/2026
Até quando dá para aderir ao Edital PGFN nº 6/2026?
A adesão vai até às 19h, horário de Brasília, do dia 30 de setembro de 2026, exclusivamente pelo Portal Regularize.
Quais débitos entram no Edital PGFN nº 6/2026?
Débitos tributários e não tributários inscritos em Dívida Ativa da União até 3 de março de 2026, com valor consolidado de até R$ 45 milhões por sujeito devedor.
Quais as modalidades de transação disponíveis?
Quatro modalidades: transação conforme a capacidade de pagamento do contribuinte, transação para débitos considerados de difícil recuperação, transação para débitos garantidos por seguro garantia ou carta fiança, e transação para débitos de pequeno valor.
O desconto é o mesmo para todo mundo?
Não. O percentual de desconto sobre juros, multas e encargos legais varia conforme a modalidade escolhida, a classificação da dívida e o perfil do contribuinte, podendo chegar a até 100% nesses acréscimos em determinadas condições. Por isso o diagnóstico individual, feito por um tributarista, é o que define o cenário real de cada empresa.
O que acontece com quem perde o prazo de 30 de setembro?
A adesão a este edital específico se encerra. Não há garantia de quando a PGFN vai abrir uma nova rodada de transação por adesão, o que historicamente leva meses entre um edital e outro, deixando a empresa sem essa via de negociação simplificada nesse intervalo.
A janela fecha em setembro, a demanda por orientação não
O Edital PGFN nº 6/2026 tem data para acabar, mas o padrão que ele revela não vai desaparecer em 1º de outubro. A Reforma Tributária já criou um cenário de instabilidade regulatória que vai continuar gerando novos momentos de urgência, novas janelas de edital, novas ondas de empresários procurando orientação especializada. Quem constrói agora um canal de captação de leads qualificados, ao invés de correr atrás de tráfego pago pontual toda vez que surge um prazo, entra em cada uma dessas janelas na frente do mercado.
O escritório que se posiciona hoje para o Edital PGFN nº 6/2026 não está resolvendo só o problema desta semana. Está testando o canal que vai usar na próxima janela, e na seguinte.